-
お電話でのお問い合わせ080-3007-4864
- メールフォーム

お電話でのお問い合わせ080-3007-4864
シリーズ第12回 「現物給与(社宅)の計算方法が変わります」
会社が従業員に社宅や寮などを提供している場合、その住宅は「現物給与」として
社会保険の報酬に含まれることがあります。
そして、2026年10月1日から、この住宅の現物給与価額の計算方法が大きく変わります。
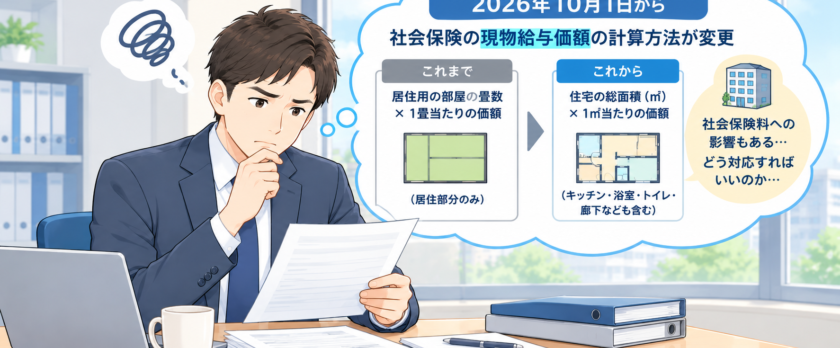
これまでの現物給与(住宅)の価額計算は、居住用の室の畳数 × 1畳当たりの価額 でした。
例えば東京都では、2026年9月30日までは1畳当たり2,830円です。
ところが10月1日からは、住宅の総面積(㎡) × 1㎡当たりの価額に変わります。
東京都の場合、10月1日からは1㎡当たり1,330円です。(都道府県別に定められています)
しかも、これまでは居間・寝室などの「居住用の室」を対象としていましたが、
10月1日からは、台所・浴室・トイレ・廊下なども含めた住宅の総面積が対象になります。
例えば、東京都の社宅で、居住用の室が8畳、住宅全体の総面積が26㎡だったとします。
9月30日までなら、2,830円 × 8畳 = 22,640円 でした。
これが10月1日からは、1,330円 × 26㎡ = 34,580円 となります。
しかし、この価額が、そのまま従業員の社会保険料になるわけではありません。
ここで大切なのが、従業員本人が社宅の使用料としていくら負担しているかです。
社会保険では、原則として、現物給与価額 - 従業員本人の負担額 = 社会保険上の現物給与額
として考えます。
例えば、現物給与価額が34,580円で、本人が20,000円を負担している場合、
34,580円-20,000円=14,580円 が社会保険上の報酬に加算されます。
一方、本人の負担額が34,580円以上であれば、社会保険上の現物給与として加算する額はありません。
住宅については「本人が現物給与価額の何分の何を負担しているか」という考え方ではなく、
現物給与価額と本人負担額との差額のみが判断基準です。
この点は、所得税の社宅の取扱いとは考え方が異なります。
※この「税金と社会保険の違い」については、次回、もう少し詳しく取り上げたいと思います。
では、10月1日から現物給与価額が変わったら、社会保険料も10月からすぐに変更するのでしょうか?
ここも注意が必要です。
今回の現物給与価額の変更は、社会保険上、「固定的賃金の変動」として扱われます。
そのため、標準報酬月額を変更する「随時改定(月額変更)」の対象になる可能性があります。
随時改定は、原則として、
①固定的賃金に変動があった
②変動後3か月間の報酬の平均から算出した標準報酬月額が、従前と2等級以上変わった
③その3か月の支払基礎日数がいずれも17日以上である
という3つの条件を満たした場合に行います。
例えば、10月分の給与から新しい現物給与価額を適用する会社であれば、
10月・11月・12月の3か月を確認
↓
2等級以上の差があるか確認
↓
該当すれば、翌年1月から標準報酬月額を改定
という流れになります。
ただし、給与の支払い方によって「変動月」が変わります。
例えば、10月分の給与を10月に支払う会社なら10月が起算月になりますが、10月分の給与を11月に支払う会社なら、
11月が起算月になるという考え方です。
つまり、「10月から現物給与の価額が変わる」=「10月から社会保険料が必ず変わる」 ではありません。
新しい価額で計算した現物給与額を給与に合算し、3か月間の報酬を確認したうえで、随時改定に該当するかを
判断する必要があります。
今回の改正で、社宅を利用している会社がまず確認したいのは、
・社宅や寮の総面積は何㎡なのか
・10月からの現物給与価額はいくらになるのか
・従業員本人はいくら負担しているのか
・社会保険上の現物給与額はいくらになるのか
・10月または11月を起算月として、月額変更の対象になる人はいないか という点です。
特に、本人負担額を変更していなくても、現物給与価額そのものが変わることで社会保険上の報酬が変わる場合があります。
「会社は何も給与を変更していないから、月額変更は関係ない」と考えてしまうと、見落とす可能性があります。
社宅制度を利用している会社は、10月1日の改正をきっかけに、一度給与計算と社会保険の取扱いを
確認してみてはいかがでしょうか。
そして次回は、今回の「従業員本人の負担額」について所得税の観点で言及します。
所得税でも「このくらい本人が負担していれば給与として課税しない」という基準がありますが、
それは、社会保険では同じ考え方になりません。
この違い把握していないと、「税金では大丈夫なのに、社会保険では報酬に入るのか!」ということが起こります。
その部分は、次週に詳しくご説明します。