-
お電話でのお問い合わせ080-3007-4864
- メールフォーム

お電話でのお問い合わせ080-3007-4864
シリーズ第13回 「現物給与の税金と社会保険料計算の違い」
前回、2026年10月1日から、社会保険における住宅の「現物給与価額」の計算方法が変わったことをご紹介しました。
今回は、その続きです。
社宅を利用している会社では、「所得税と社会保険、どちらも社宅の価額を計算するのだから、
同じように考えればいいのでは?」と思われるかもしれません。
しかし、実際には計算方法も、本人負担額の考え方も違います。
■そもそも「価額」の計算方法が違う
まず社会保険です。
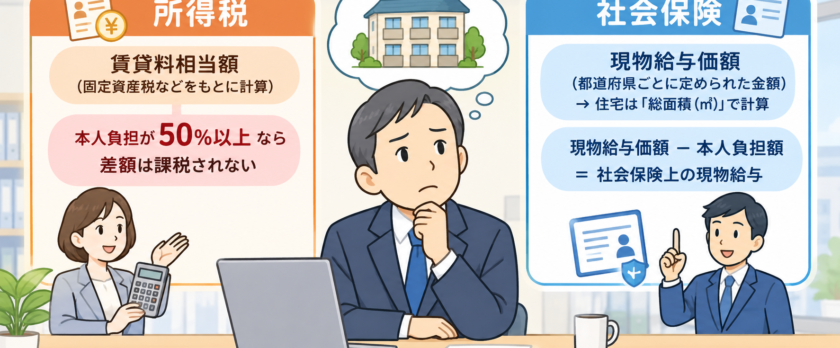
社会保険では、厚生労働大臣が定める「現物給与価額」を使います。
住宅については、2026年10月1日から、居住する住宅の総面積(㎡)を基準に計算する方法へ変更されました。
※東京都の場合、2026年10月1日からは1㎡当たり1,330円です。
一方、所得税では「賃貸料相当額」という別の基準を使います。
従業員の社宅については、
・建物の固定資産税の課税標準額
・建物の総床面積
・敷地の固定資産税の課税標準額
などを使って「賃貸料相当額」を計算します。
このように、同じ社宅でも、社会保険と所得税では、そもそもの「価額」の計算方法が違うのです。
■本人負担額の考え方も違う
さらに注意したいのが、従業員本人が負担する家賃の扱いです。
所得税では、従業員から徴収する家賃が「賃貸料相当額」の50%以上であれば、原則として、
その差額は給与として課税されません。
例えば、所得税上の賃貸料相当額が50,000円の場合、
本人負担が25,000円
→ 50%以上なので、差額25,000円は原則として課税されません。
一方、社会保険では、「現物給与価額-本人負担額=社会保険上の現物給与」
という考え方です。
例えば、社会保険上の現物給与価額が50,000円で、本人負担が25,000円なら、
50,000円-25,000円=25,000円が社会保険上の報酬に含まれる現物給与となります。
■「本人が半分負担しているから大丈夫」ではない
ここが今回、一番お伝えしたいポイントです。仮に本人が25,000円を負担していたとしても、
所得税では「50%負担しているので差額は課税されない」
一方で、社会保険では「50,000円-25,000円=25,000円」が報酬に含まれるというように、結果が違うことがあります。
つまり、
「本人が社宅費を半分負担しているから、税金も社会保険も大丈夫」
とは、一概には言えません。
■会社が注意したいこと
社宅を利用している会社では、
① 社会保険上の現物給与価額を確認する
② 所得税上の賃貸料相当額を確認する
③ それぞれについて本人負担額を確認する
というように、税金と社会保険を分けて確認することが大切です。
同じ「社宅」という一つの制度でも、税金と社会保険ではルールが違います。
この違いを知らないまま給与計算をしていると、思わぬ修正が必要になることもあります。
「同じものだけど、同じ計算方法ではない」
次回は、現物給与の実例で多い「食事代」について取り上げます。